PRIMICIA: Los prestamistas de alto coste deberán consultar el registro de autoexcluidos del juego antes de cada crédito
La futura ley de crédito al consumo vincula los minicréditos con las interdicciones de acceso al juego.



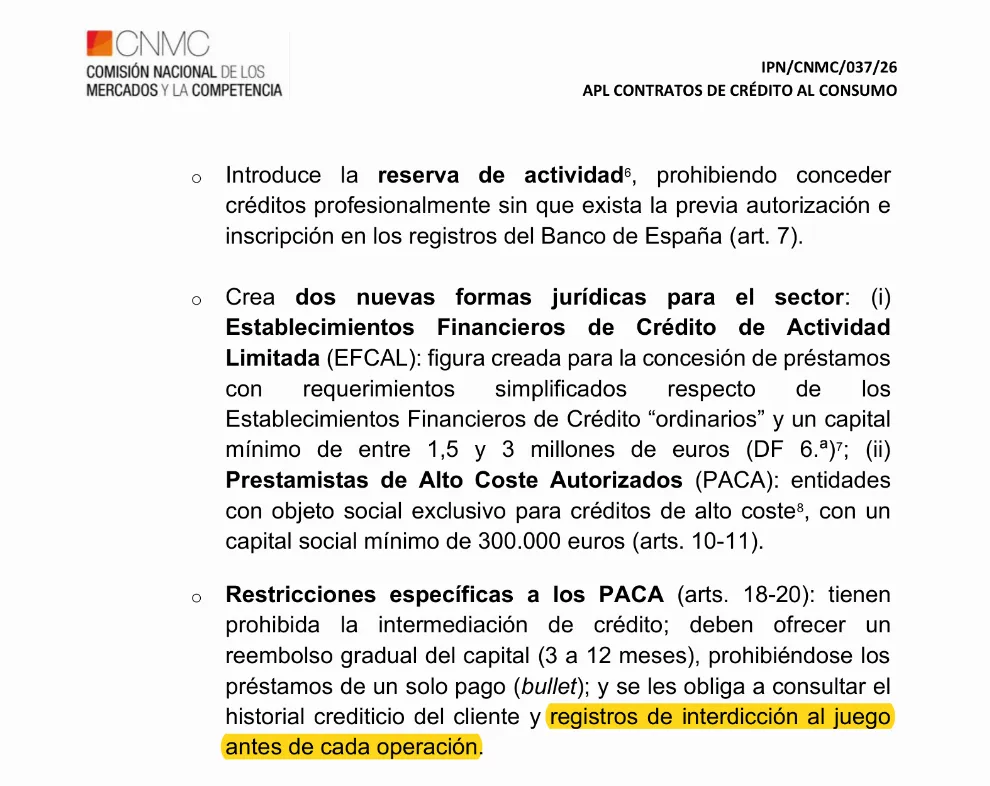
El Anteproyecto de Ley de Contratos de Crédito al Consumo, impulsado por el Ministerio de Economía, Comercio y Empresa, incorpora una medida con impacto directo en la protección de los jugadores: los nuevos Prestamistas de Alto Coste Autorizados estarán obligados a consultar los registros de interdicción al juego antes de cada operación. Así se recoge en el informe que la Comisión Nacional de los Mercados y la Competencia ha emitido sobre el texto, aprobado el 14 de septiembre de 2026 y presentado públicamente el 1 de octubre.
La futura norma adaptará el ordenamiento español a las directivas europeas (UE) 2023/2225 y (UE) 2023/2673 y sustituirá la legislación vigente en materia de crédito al consumo. Entre sus novedades, crea dos nuevas figuras jurídicas para el sector. Una de ellas son los Prestamistas de Alto Coste Autorizados, entidades con objeto social exclusivo para la concesión de créditos de alto coste y un capital social mínimo de 300.000 euros.
El anteproyecto define estos créditos como aquellos cuyo coste supera el tope general de TAE fijado para el mercado, sin rebasar el límite máximo específico establecido para esta categoría. Se trata, en la práctica, del segmento de los conocidos como minicréditos o préstamos rápidos.
Según el informe, el texto impone a estas entidades una serie de restricciones específicas, recogidas en los artículos 18 a 20. Tendrán prohibida la intermediación de crédito, deberán ofrecer un reembolso gradual del capital de entre 3 y 12 meses y no podrán conceder préstamos de un solo pago. Además, se les obliga a consultar tanto el historial crediticio del cliente como los registros de interdicción al juego antes de formalizar cada operación.
La medida conecta por primera vez de forma expresa la regulación del crédito rápido con los sistemas de autoexclusión del sector, como el Registro General de Interdicciones de Acceso al Juego. El texto establece la obligación de consulta, aunque el informe no detalla qué consecuencias tendrá para la concesión del préstamo que el solicitante figure inscrito.
La Comisión Nacional de los Mercados y la Competencia valora positivamente la actualización normativa por corregir problemas del mercado como la asimetría informativa, el sobreendeudamiento y los sesgos cognitivos y conductuales, en un sector especialmente relevante para consumidores vulnerables y de rentas bajas.
El organismo no se pronuncia expresamente sobre la consulta de los registros de juego. Sus recomendaciones se centran en otros aspectos: propone eliminar la amortización gradual obligatoria en los préstamos de alto coste para permitir reembolsos anticipados voluntarios, basar los límites de precios en análisis reales del mercado español y sustituir el régimen de autorización por una declaración responsable para las nuevas figuras jurídicas.
El texto se encuentra todavía en fase de anteproyecto, por lo que su redacción podrá modificarse durante la tramitación. El expediente completo puede consultarse en la web del organismo.