
EXCLUSIVO: Las ventajas fiscales del juego en 2027 tienen beneficiarios claros (y la rebaja de Madrid para las máquinas no es nueva)
Andalucía y Castilla y León suman 20,2 millones en beneficios fiscales; nada nuevo en el resto.



La revisión de los proyectos de Presupuestos autonómicos para 2027 que INFOPLAY ha hecho hasta este 3 de noviembre permite ver qué subsectores del juego conservan ventajas fiscales y cuánto suponen algunas de ellas para las haciendas autonómicas. También sirve para aclarar algo importante: no todas las rebajas que aparecen en los documentos presupuestarios son novedades de 2027.
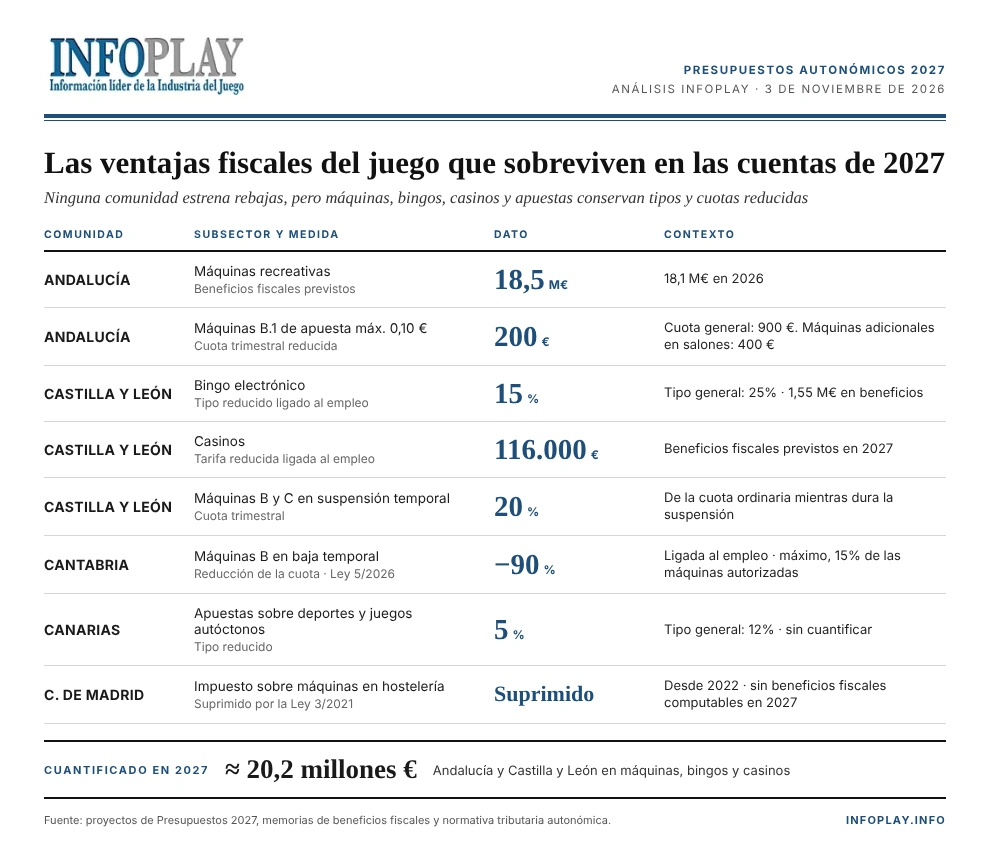
De las comunidades examinadas, Andalucía es la que acumula más beneficios fiscales cuantificados. Su documentación de beneficios fiscales para 2027 calcula en 18,5 millones de euros el impacto de las cuotas reducidas para determinadas máquinas recreativas, frente a los 18,1 millones previstos para 2026.
La normativa andaluza fija una cuota trimestral general de 900 euros para las máquinas de tipo B de un jugador. Además, contempla una cuota reducida de 400 euros para las máquinas B.1 o B.3 que un salón de juego instale a partir de las diez unidades, previa solicitud. También mantiene una cuota de 200 euros trimestrales para las máquinas B.1 con apuesta máxima de diez céntimos, siempre que la empresa mantenga o aumente el número de autorizaciones que tenía el 1 de enero de 2021.
Estas ventajas ya formaban parte del sistema tributario andaluz y INFOPLAY las repasó en su información sobre el informe de fiscalidad de ANESAR y las modificaciones tributarias de Andalucía para 2026.
La comunidad mantiene asimismo el tipo del 15% para el bingo, aplicado sobre bases distintas según la modalidad, y la tarifa progresiva de los casinos, que va del 15% al 45%. Ambos están recogidos en la Ley 5/2021, de 20 de octubre, de Tributos Cedidos de Andalucía.
Como publicó INFOPLAY al analizar los Presupuestos andaluces de 2027, la Junta prevé recaudar 133,4 millones por la tasa sobre el juego presencial, apenas un 0,8% más. La previsión del impuesto sobre el juego online, en cambio, crece un 17,9%, hasta los 42,9 millones.
Castilla y León también identifica de forma expresa beneficios fiscales para bingos y casinos. Su proyecto para 2027 los cifra en 1.667.000 euros, un 9,1% más que en el presupuesto de 2024, el último aprobado en la comunidad.
De esa cantidad, 1.551.000 euros corresponden al tipo reducido del 15% para el bingo electrónico, frente al 25% general, que se aplica a las salas que mantienen su plantilla. Los otros 116.000 euros proceden de los incentivos fiscales a los casinos.
Las operadoras de máquinas también tienen un tratamiento propio: las de tipo B y C en suspensión temporal de la explotación tributan al 20% de su cuota ordinaria mientras dura esa situación.
Como explicó INFOPLAY al analizar las cuentas de Castilla y León, el proyecto no introduce cambios fiscales para estas actividades y mantiene los regímenes vigentes.
En Cantabria, la ventaja más llamativa para las operadoras de máquinas es reciente. La Ley de Cantabria 5/2026, de 28 de abril, de Medidas Fiscales y Administrativas para 2026, permite reducir un 90% la cuota fiscal de las máquinas de tipo B declaradas en baja temporal.
La medida exige mantener la plantilla neta de trabajadores. La baja temporal se declara por trimestres y, en el cómputo anual, no puede superar el 15% de las máquinas autorizadas de cada operador. INFOPLAY informó de este cambio en la noticia «Cantabria abre la baja temporal de máquinas B con un 90% menos de cuota».
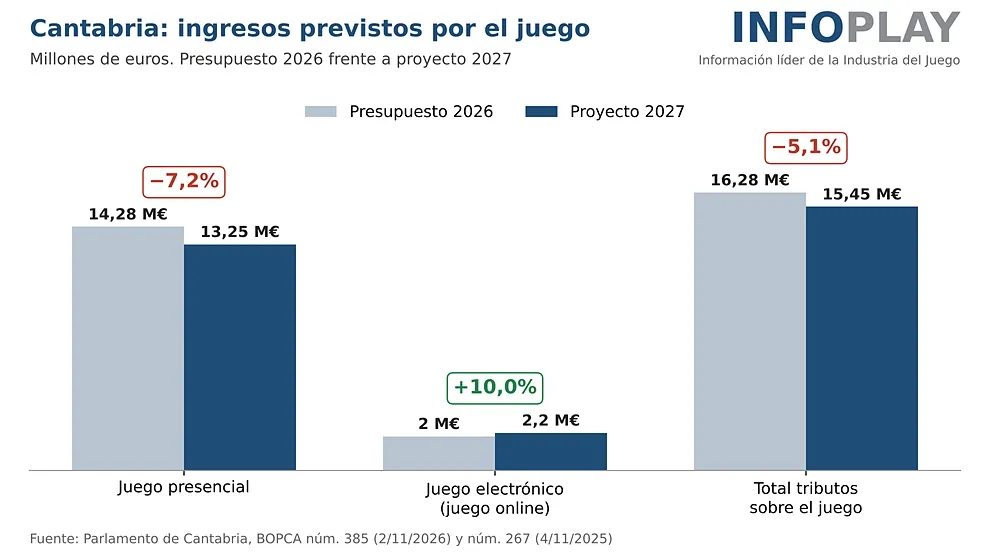
El proyecto de Presupuestos de Cantabria para 2027, también analizado por INFOPLAY, prevé una caída del 7,2% en la recaudación del juego presencial y una subida del 10% en la del juego online. Esa evolución responde a las previsiones de ingresos y no supone ninguna nueva reducción de los tipos.
Canarias mantiene un incentivo muy concreto para determinadas apuestas. Frente al tipo general del 12% de las apuestas externas, las que se hacen sobre deportes y juegos motores autóctonos y tradicionales tributan a un tipo reducido del 5%.
El beneficio está recogido en el artículo 40 ter del texto refundido de tributos cedidos de Canarias (Decreto Legislativo 1/2009) y figura en la memoria de beneficios fiscales de los Presupuestos de 2027. El propio Gobierno canario reconoce que no tiene información suficiente para cuantificar su impacto económico.
Como publicó INFOPLAY al analizar las cuentas canarias, la comunidad espera recaudar 69 millones de euros por tributos sobre el juego, un 6,7% más que en 2026.
La Comunidad de Madrid merece una aclaración especial. Eliminó el impuesto autonómico sobre la instalación de máquinas en establecimientos de hostelería autorizados mediante la Ley 3/2021, de 22 de diciembre, que entró en vigor el 1 de enero de 2022. Que esa supresión vuelva a citarse entre las medidas fiscales históricas de la documentación presupuestaria no la convierte en una rebaja nueva para 2027.
La eliminación benefició a las operadoras sujetas a aquel impuesto, pero no tocó la tasa fiscal que grava la explotación de las máquinas. La Memoria de Beneficios Fiscales de Madrid para 2027 indica expresamente que los tributos sobre el juego están «sin beneficios fiscales computables». Por eso no se puede hablar en Madrid de una cantidad comparable a los 18,5 millones de Andalucía o los 1,67 millones de Castilla y León. Además, el proyecto madrileño no modifica los tributos específicos sobre el juego.
Lo que sí cambia es la previsión de ingresos. Como adelantó INFOPLAY al analizar los Presupuestos de Madrid, la recaudación estimada por la tasa fiscal del juego presencial baja de 127 millones en 2026 a 121 millones en 2027, un 4,7% menos. El impuesto sobre actividades de juego, que grava el juego online, se queda en 28,56 millones. En conjunto, la imposición sobre el juego pasa de 155,56 a 149,56 millones, seis millones menos, un descenso del 3,9%.
Las tasas por servicios administrativos de ordenación del juego bajan de 1,3 a 1,2 millones de euros, y las sanciones en materia de juego se mantienen en 400.000 euros. Eso sí, que se prevea ingresar menos no significa que las empresas vayan a pagar menos impuestos: el proyecto no permite atribuir esa caída a ninguna nueva bonificación ni a un cambio en los tipos.
En paralelo, Madrid reserva 3.213.557 euros para su programa de Ordenación y Gestión del Juego en 2027, de los que 2.891.057 son gastos de personal y 322.500 gastos corrientes en bienes y servicios. Entre sus objetivos figuran 10.000 inspecciones de máquinas recreativas y de juego, 3.000 de salones y locales de apuestas, 150 de juegos colectivos de dinero y azar y 15 de casinos, además de la tramitación prevista de 400 expedientes sancionadores. Son metas de actividad para 2027, no actuaciones ya realizadas.
El balance provisional deja cerca de 20,2 millones de euros en beneficios fiscales cuantificados para máquinas, bingos y casinos solo en Andalucía y Castilla y León. A ellos se suman los tratamientos reducidos que siguen vigentes en Cantabria y Canarias, cuyo impacto no aparece cuantificado de forma equivalente en los documentos examinados. Madrid, por su parte, mantiene los efectos de una supresión aprobada en 2021 y aplicada desde 2022, pero no estrena ninguna rebaja para máquinas, bingos, casinos o apuestas en su proyecto de 2027.
En resumen, las comunidades mantienen regímenes tributarios distintos que favorecen a determinados subsectores del juego, y la continuidad de esos incentivos no debe confundirse con nuevas rebajas para el próximo ejercicio.
El análisis es provisional. INFOPLAY lo actualizará a medida que se conozcan el resto de proyectos de presupuestos autonómicos y sus leyes de medidas fiscales y tributarias, cuya tramitación parlamentaria todavía puede introducir cambios.