
Ni un euro más: los bares en módulos tributarán en 2027 lo mismo por cada máquina A y B
Hacienda congela para 2027 los módulos fiscales de las máquinas recreativas en bares y mantiene los de las apuestas deportivas



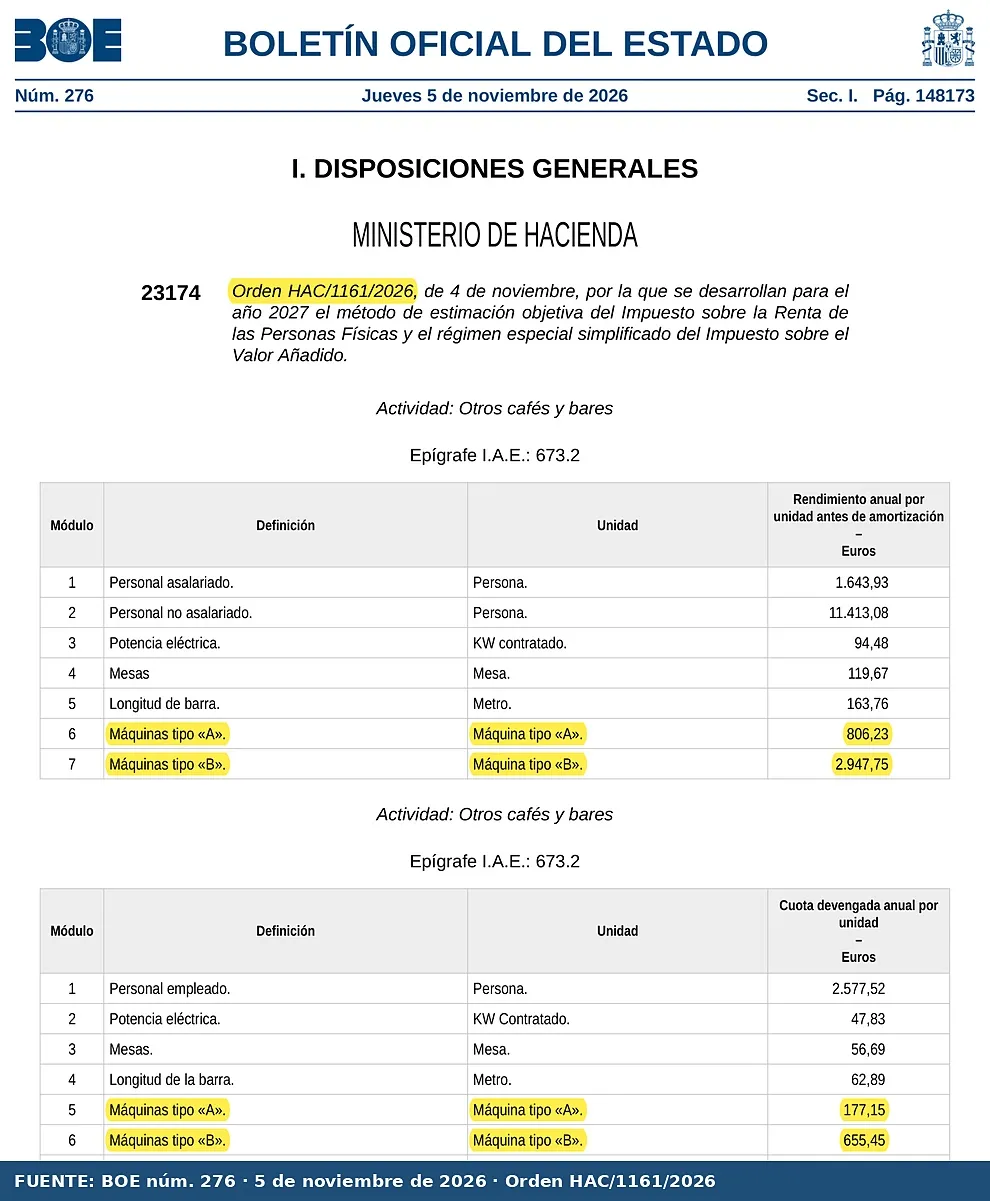
Buenas noticias para los hosteleros con máquinas que tributan por módulos: en 2027 no pagarán más por ellas. El Boletín Oficial del Estado publicó ayer, jueves 5 de noviembre, la Orden HAC/1161/2026, de 4 de noviembre, que fija para el próximo año los módulos del Impuesto sobre la Renta de las Personas Físicas y del régimen simplificado del IVA. Las cuantías por máquina tipo A y tipo B se repiten exactamente respecto a 2026.
Así, en el Impuesto sobre la Renta, cada máquina B instalada en otros cafés y bares (epígrafe 673.2) seguirá computando un rendimiento anual de 2.947,75 euros, y cada máquina A, 806,23 euros. En los bares de categoría especial (673.1), la máquina B se queda en 2.903,66 euros y la A en 957,39. En las cafeterías, en 3.747,67 euros la B y 957,39 la A. Y en los restaurantes de uno y dos tenedores, en 3.810,65 euros la B y 1.077,06 la A. Las chocolaterías, heladerías y horchaterías solo tienen módulo para la máquina A, de 806,23 euros.
En el régimen simplificado del IVA, la cuota por operaciones corrientes de cada máquina B se mantiene en 655,45 euros en los bares, tanto normales como de categoría especial; en 832,60 en las cafeterías, y en 841,46 en los restaurantes. La máquina A se queda entre 177,15 y 239,15 euros, según la actividad.
Un detalle que se repite año tras año: en el bar normal, la máquina B «rinde» a efectos fiscales algo más que en el bar de categoría especial, 2.947,75 euros frente a 2.903,66. Y otro que conviene recordar: el módulo general de estos negocios ya incluye el rendimiento de las loterías y de las máquinas de apuestas deportivas, siempre que sean una actividad accesoria a la principal.
La orden mantiene además la reducción general del 5 por ciento sobre el rendimiento neto de módulos para todos los contribuyentes en estimación objetiva. Y llega más de un mes antes que el año pasado: la de 2026 se publicó el 11 de diciembre de 2025. Quien quiera renunciar al sistema de módulos para 2027, o revocar una renuncia anterior, tiene de plazo hasta el 31 de diciembre de 2026.
La orden, firmada por el ministro de Hacienda, Arcadi España, entró en vigor hoy, al día siguiente de su publicación, con efectos para el año 2027.